Rechnungen bezahlen, Ausgaben im Blick behalten, Abos kündigen, nicht impulsiv bestellen: Für viele ist das lästig, aber machbar. Bei ADHS kann dieselbe Aufgabe schnell überfordern. Nicht, weil Betroffene nicht wüssten, wie ein Budget funktioniert, sondern weil zwischen Wissen und Umsetzung eine grosse Lücke liegen kann. In diesem Ratgeber findest Du Erklärungen und Ideen, die den Umgang mit Geld leichter machen können.
Kurz erklärt: Bei ADHS fällt es oft schwerer, Impulskäufe zu bremsen, Rechnungen rechtzeitig zu bezahlen und Ausgaben zu überblicken. Das hat mit Impulskontrolle, Planung und dem Umgang mit Wartezeit zu tun, nicht mit Charakter. Hilfreich sind wenige, einfache und möglichst automatisierte Regeln: Wartezeit vor dem Kauf, Wochenbudgets, Daueraufträge, sichtbare Sparziele. Wenn Schulden oder Mahnungen Dich belasten, gibt es in der Schweiz Schuldenberatungsstellen.
Warum fällt der Umgang mit Geld bei ADHS oft schwer?
Weil Geldmanagement genau die Fähigkeiten verlangt, die bei ADHS anstrengend sind: Impulse bremsen, vorausplanen, wiederkehrende Aufgaben nicht vergessen. Die Forschung zeigt dazu ein paar Zusammenhänge, aber auch Grenzen.
- Wartezeit und Belohnung: Eine Meta-Analyse von 21 Studien mit insgesamt 3913 Teilnehmenden fand, dass Menschen mit ADHS verzögerte Belohnungen im Durchschnitt stärker abwerten als andere. Der Effekt war mittelgross (Jackson & MacKillop, 2016). Ein sofortiger Kauf wirkt dann attraktiver als Sparen für später.
- Impulskäufe: In einer Studie mit 225 Erwachsenen mit ADHS und 121 Studierenden ohne ADHS zeigten die Erwachsenen mit ADHS stärkere Neigung zu Impulskäufen und mehr Mühe, Belohnung aufzuschieben. Die Fähigkeit, Belohnungen aufzuschieben, erklärte den Zusammenhang teilweise (Einarsson et al., 2024).
- Ein Vorbehalt: In einer anderen Studie mit Erwachsenen aus der Bevölkerung kauften Menschen mit mehr ADHS-Symptomen häufiger impulsiv und trafen häufiger ungünstige Finanzentscheide. Nach Berücksichtigung von Persönlichkeit, depressiven Symptomen und Alter war der Einfluss der ADHS-Symptome aber nicht mehr eindeutig (Bangma et al., 2020). Das heisst: ADHS ist wohl ein Teil des Bildes, aber nicht der einzige Faktor.
- Finanzielle Belastung: Eine ökonomische Studie untersucht, wie sich ADHS-Symptome auf finanzielle Notlagen auswirken (Liao, 2021).
Im Alltag zeigt sich das oft so: Mahngebühren, überzogene Konten oder Abos, die sich unbemerkt verlängern. In Online-Communities wird dafür manchmal der Begriff „ADHS-Steuer“ verwendet. Es ist kein Fachbegriff, beschreibt aber das Gefühl, dass Chaos und Vergessen Geld kosten. Das kann auch das Selbstvertrauen belasten. Wer sich deshalb als „Versager“ fühlt, übersieht oft, dass der Fehler im System liegt, nicht bei der Person.
Wie erkennst und bremst Du Impulskäufe?
Indem Du zwischen Impuls und Kauf eine Pause einbaust. Das Gehirn sucht bei ADHS schnell nach Belohnung. Ein Klick ist rasch gemacht, das schlechte Gewissen kommt später. Die folgenden Ideen sind Praxisstrategien, die vielen helfen. Dass sie bei ADHS besser wirken als bei anderen, ist nicht belegt.
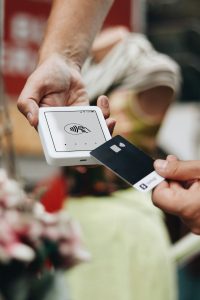
- Wartezeit einbauen: Lege eine Regel fest, zum Beispiel 24 Stunden Bedenkzeit vor jedem nicht geplanten Kauf. Ein Wunsch, der am nächsten Tag noch besteht, ist meist realistischer als ein Impuls.
- Einkaufslisten nutzen: Halte Dich online wie im Laden an vorbereitete Listen.
- Kaufgedanken auslagern: Schreibe auf, was Du kaufen möchtest, mit Preis, Anlass und Verwendungszweck. Oft schafft schon das Notieren Distanz.
- Hürden einbauen: Speichere keine Zahlungsdaten in Shops, deaktiviere Einkaufs-Apps oder melde Dich von Newslettern ab. Jeder zusätzliche Schritt verlangsamt den Impuls.
- Auslöser kennen: Kaufst Du eher bei Stress, Langeweile oder nach einem schlechten Tag? Dann hilft ein anderer Ausgleich: ein Spaziergang, ein Anruf, ein Tee.
Mehr Hintergründe zu Impulsen findest Du im Beitrag zur Impulsivität bei ADHS.
Wie planst Du ein Budget, das Du auch durchhältst?
Mit wenigen, wiederkehrenden Regeln und möglichst wenig Entscheidungen. Ein ausgeklügelter Finanzplan mit Tabellen funktioniert bei ADHS oft nur auf dem Papier. Hilfreicher ist Automatisierung statt ständiger Willensanstrengung.
| Aufgabe | Was oft schiefgeht | Einfache Entlastung |
|---|---|---|
| Rechnungen bezahlen | Vergessen, aufschieben, Mahngebühren | Daueraufträge, Zahlung per E-Banking in einem festen Wochenslot |
| Ausgaben im Blick behalten | Überblick geht verloren, Frust | Zwei-Konten-Modell, wöchentlicher Kurzcheck |
| Monatsbudget einhalten | Zu Monatsbeginn zu viel ausgeben | Wochenbudget, digital oder bar |
| Abos und Verträge | Unbemerkte Verlängerung | Liste mit Kündigungsterminen im Kalender |
| Sparen | Geld bleibt nicht übrig | Dauerauftrag auf ein Sparkonto direkt nach Lohneingang |
- Fixe Wochenbudgets: Teile Dein Monatsbudget in Wochenportionen. So gibst Du nicht gleich zu Monatsbeginn zu viel aus.
- Zwei-Konten-Modell: Ein Konto für Fixkosten, eines für variable Ausgaben. Was frei verfügbar ist, liegt auf dem zweiten Konto. Wenn Deine Bank das anbietet, kann ein Konto ohne Überziehungsmöglichkeit zusätzlich Klarheit schaffen.
- Visueller Monatsüberblick: Farben oder einfache Diagramme zeigen Ein- und Ausgaben auf einen Blick.
Eine Studie mit 411 Erwachsenen aus Grossbritannien (nicht spezifisch zu ADHS) fand, dass Vertrauen in die eigene Finanzkompetenz, also Selbstwirksamkeit, über positives Finanzverhalten wie Budgetieren und Sparen mit besserem finanziellem Wohlbefinden zusammenhing (Dare et al., 2023). Kleine Erfolge zu sammeln, zum Beispiel eine Woche ohne Mahnung, stärkt dieses Vertrauen.
Aus der Praxis
In der Sprechstunde fragen wir bei Geldproblemen zuerst, was genau schiefläuft: Werden Rechnungen vergessen, wird zu spontan gekauft, oder fehlt der Überblick? Je nachdem sind andere Lösungen sinnvoll. Häufig zeigt sich im Gespräch, dass Scham eine grosse Rolle spielt und Briefe ungeöffnet liegen bleiben. Das ist verständlich, macht die Lage aber oft schwerer. Wichtig ist uns, dass Du früh Hilfe holst, bevor sich Mahnungen und Betreibungen häufen.
Eine Schuldenberatungsstelle unterstützt bei den finanziellen Fragen, die ärztliche Seite klärt, ob ADHS, eine Depression oder Erschöpfung dahintersteckt. Beides schliesst sich nicht aus. Ein Plan, der zu Deinem Alltag passt, hilft mehr als ein perfekter Plan, den Du bald nicht mehr nutzt.
Welche digitalen Helfer können nützlich sein?
Solche mit wenigen Funktionen, klaren Erinnerungen und einem Überblick auf einen Blick. Apps und E-Banking können Aufgaben automatisieren und an Rechnungen erinnern. Zu viele Funktionen überfordern eher. Hilfreiche Funktionen sind:
- Übersicht über Einnahmen und Ausgaben
- Erinnerungen an Rechnungen und Budget-Updates
- automatische Kategorisierung der Ausgaben
- einfaches Setzen und Verfolgen von Sparzielen
Prüfe bei jeder App, wie sie mit Deinen Daten umgeht, und nutze nur Angebote, denen Du vertraust. Wir empfehlen hier bewusst keine bestimmten Produkte.
Was bringen Body Doubling, Gruppen und sichtbare Ziele?
Sie können helfen, dranzubleiben. Eine belastbare Studie dazu bei ADHS haben wir nicht gefunden, viele Betroffene beschreiben es aber als hilfreich. Beim Body Doubling arbeitest Du parallel mit einer anderen Person an Deinen Aufgaben, vor Ort oder online. Viele Betroffene beschreiben, dass die Anwesenheit anderer den Fokus erleichtert. Was beim Arbeiten hilft, kann auch bei Finanzen funktionieren.
- Gemeinsame Finanzzeit: Im Videocall zusammen Rechnungen ablegen, Budget prüfen oder To-dos abarbeiten.
- Gruppen und Challenges: Austausch mit anderen Betroffenen, kleine Aktionen wie „7 Tage ohne Impulskauf“.
- Accountability-Partner: Eine Person, der Du einmal pro Woche kurz berichtest, schriftlich oder mündlich. Das kann Deine Partnerin, Dein Partner, eine Freundin oder ein Freund sein. Wenn Geld in der Partnerschaft ein Thema ist, hilft ein klares, wertschätzendes Gespräch mehr als Vorwürfe.
Finanzziele sichtbar machen
In Momenten starker Emotionen oder spontaner Impulse fällt es vielen schwer, an spätere Folgen zu denken. Das „Zukunfts-Ich“ bleibt abstrakt. Konkrete Bilder können helfen: ein Foto Deines nächsten Ziels im Portemonnaie, eine Collage am Kühlschrank, eine Notiz am Bildschirm („Will ich das wirklich, oder lenkt es mich nur ab?“) oder eine Sparziel-Grafik im Flur, auf der Du Fortschritte einfärbst. Auch Budget-Apps mit Zielvisualisierung funktionieren so. Das sind Praxisideen, keine nachgewiesenen Behandlungen. Schon ein einzelnes Bild kann helfen, im impulsiven Moment innezuhalten.
Wann ist Unterstützung sinnvoll?
Wenn Mahnungen, Schulden oder Geldsorgen Dich über längere Zeit belasten, Du Briefe nicht mehr öffnest oder Du Dich schämst und zurückziehst. Unbezahlte Rechnungen können in der Schweiz zu Mahnungen und im schlimmsten Fall zu einer Betreibung führen. Warte nicht, bis es gross wird. Es gibt in der Schweiz Schuldenberatungsstellen, die unter dem Dach der Schuldenberatung Schweiz organisiert sind und zum Beispiel bei Lohnpfändung, Privatkonkurs oder Entschuldung unterstützen. Kosten und Bedingungen klärst Du direkt mit der Beratungsstelle in Deinem Kanton.
Auch die Frage, ob hinter Deinen Schwierigkeiten ADHS steckt, lohnt sich zu klären. Eine ärztliche Abklärung kann ADHS, aber auch Depression, Erschöpfung oder andere Gründe erkennen. Eine Meta-Analyse von neun Studien fand, dass kognitive Verhaltenstherapie bei Erwachsenen mit ADHS besser wirkte als eine Warteliste, gegenüber aktiven Vergleichsbehandlungen war der Vorteil kleiner (Young et al., 2020). Die Beratung der ADHS-Organisation elpos ist nach eigenen Angaben professionell, vertraulich und kostenlos.
Bei Suizidgedanken oder in einer akuten Krise brauchst Du sofort Hilfe: Wende Dich an Deine Hausärztin oder Deinen Hausarzt, rufe den Rettungsdienst unter 144 an oder wähle rund um die Uhr die 143 der Dargebotenen Hand. Geldsorgen können sehr belasten. Du musst damit nicht allein bleiben.
Häufige Fragen zu ADHS und Finanzen
Warum gebe ich bei ADHS so schnell Geld aus?
Bei ADHS ist es oft schwerer, Belohnungen aufzuschieben. Studien zeigen, dass Menschen mit ADHS verzögerte Belohnungen stärker abwerten (Jackson & MacKillop, 2016) und dass die Neigung zu Impulskäufen mit Mühe beim Belohnungsaufschub zusammenhängt (Einarsson et al., 2024). Stress, Langeweile und leichte Verfügbarkeit von Online-Shops verstärken das. Hürden und Wartezeiten vor dem Kauf können helfen.
Wie behalte ich den Überblick über meine Ausgaben?
Halte es einfach: ein Konto für Fixkosten, eines für den Alltag, Daueraufträge für wiederkehrende Rechnungen und ein kurzer Wochencheck zu einem festen Zeitpunkt. Ein visueller Überblick mit Farben oder einer einfachen Grafik hilft vielen mehr als eine detaillierte Tabelle. Wichtig ist, dass Du das System wirklich nutzt.
Hilft die 24-Stunden-Regel bei Impulskäufen?
Für viele ja, weil sie zwischen Impuls und Kauf Abstand schafft. Dass die Regel bei ADHS besonders gut wirkt, ist nicht untersucht, es ist eine Alltagsstrategie. Du kannst sie variieren: bei kleinen Beträgen kürzer, bei grösseren länger. Setze sie schriftlich fest, zum Beispiel als Notiz im Handy.
Wo bekomme ich in der Schweiz Hilfe bei Schulden?
Bei den kantonalen Schuldenberatungsstellen, die über den Dachverband Schuldenberatung Schweiz (schulden.ch) zu finden sind. Dort kannst Du Dich zu Pfändung, Privatkonkurs oder Entschuldung beraten lassen. Informiere Dich direkt bei der Stelle in Deinem Kanton über Ablauf und Kosten. Wenn Du zusätzlich ADHS vermutest, kann eine ärztliche Abklärung sinnvoll sein.
Fazit: Kleine Schritte, grosse Wirkung
Mit ADHS die Finanzen im Griff zu behalten, ist weniger eine Frage der Disziplin als der Struktur. Wenn Systeme einfach genug sind, um sie wirklich zu nutzen, können sie entlasten: Daueraufträge, Wochenbudgets, Bedenkzeit vor dem Kauf und sichtbare Ziele. Du musst nicht perfekt sein, und Du bist mit diesem Thema nicht allein. Wenn Du Dich fragst, ob ADHS dahinterstecken könnte, ist das kostenlose Erstgespräch mit unserem Beratungsteam ein erster Schritt. Mehr dazu findest Du bei der ADHS-Abklärung und zur ADHS-Therapie. Ideen für mehr Struktur im Haushalt findest Du ausserdem im Beitrag Ordnung halten mit ADHS und zum Umgang mit Reizen im Ratgeber Reizüberflutung bei ADHS.
Quellen
- Jackson, J. N. S. & MacKillop, J. (2016). Attention-deficit/hyperactivity disorder and monetary delay discounting: a meta-analysis of case-control studies. Biological Psychiatry: Cognitive Neuroscience and Neuroimaging, 1(4). sciencedirect.com
- Einarsson, S. B. et al. (2024). Impulsive buying and deferment of gratification among adults with ADHD. Clinical Psychology in Europe. PMC11636743
- Bangma, D. F., Tucha, O., Fuermaier, A. B. M., Tucha, L. & Koerts, J. (2020). Financial decision-making in a community sample of adults with and without current symptoms of ADHD. PLOS ONE. journals.plos.org
- Liao, C. (2021). ADHD symptoms and financial distress. Review of Finance, 25(4), 1129-1210. academic.oup.com
- Dare, S. E. et al. (2023). How executive functioning and financial self-efficacy predict subjective financial well-being via positive financial behaviors. Journal of Family and Economic Issues, 44(2), 232-248. link.springer.com
- Young, Z., Moghaddam, N. & Tickle, A. (2020). The efficacy of cognitive behavioral therapy for adults with ADHD: a systematic review and meta-analysis of randomized controlled trials. Journal of Attention Disorders, 24(6). journals.sagepub.com
- Schuldenberatung Schweiz: Dachverband der gemeinnützigen Schuldenberatungsstellen. schulden.ch
- elpos Schweiz, ADHS-Organisation: Angebote und kostenlose Beratung. elpos.ch